Domain business-emails.de kaufen?
Wir ziehen mit dem Projekt
business-emails.de um.
Sind Sie am Kauf der Domain
business-emails.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain business-emails.de kaufen?
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
Wie können geschäftliche E-Mails effektiv strukturiert werden, um eine klare und verständliche Arbeitskorrespondenz zu gewährleisten?
Geschäftliche E-Mails sollten mit einer klaren Betreffzeile beginnen, um das Thema deutlich zu machen. Der Hauptteil sollte in kurzen Absätzen strukturiert sein und die wichtigsten Informationen enthalten. Am Ende der E-Mail sollten klare Handlungsaufforderungen oder nächste Schritte für den Empfänger aufgeführt werden. **

Ähnliche Suchbegriffe für Handelsgesetzbuch HGB
Top-Angebote
Produkte zum Begriff Handelsgesetzbuch HGB:
-
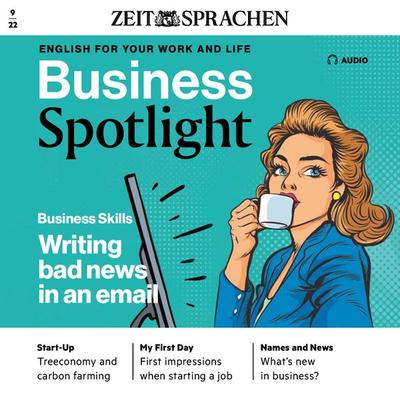
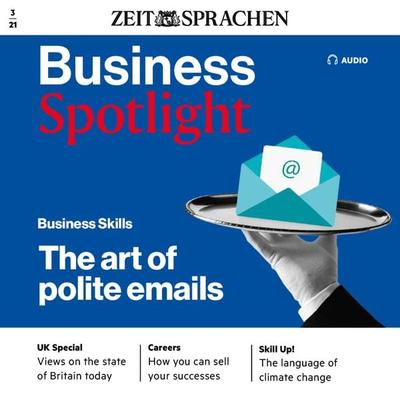
Business-Englisch lernen Audio - Eine E-Mail mit schlechten Nachrichten - Ian McMaster, Audio, 4066339059429Business-englisch Lernen Audio - Eine E-mail Mit Schlechten Nachrichten Von Ian Mcmaster, Spotlight Verlag Gmbh, Sprecher: Doug Bolduc, Sprache: Englisch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
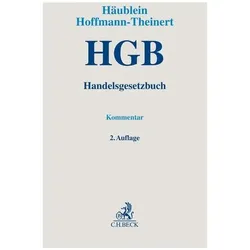
Handelsgesetzbuch, Fachbücher von Martin Häublein, Roland Hoffmann-TheinertZum Werk Der Kommentar behandelt systematisch und praxisorientiert alle Fragen rund um das Handelsrecht. Er ist speziell für schnelles und effektives Arbeiten aufbereitet, ohne dabei die in der wirtschaftsrechtlichen Beratung unerlässliche wissenschaftliche Fundierung zu vernachlässigen. Die Schwerpunkte liegen dort, wo die Praxis vertiefte Kommentierungen erwartet. Ein hochspezialisiertes Autorenteam von Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern, das täglich mit den §§ 238 ff. HGB arbeitet, bietet in besonderer Tiefe den zentralen Bereich der Handelsbücher. Auf handbuchartige Anhänge wird verzichtet, und die Praxisprobleme werden durchgängig den Kommentierungen der Einzelparagrafen zugeordnet. Vorteile auf einen Blick: Der kompakte dreistufige Aufbau sorgt schnell für Klarheit (Überblicks-Ebene mit knapper Kurzerläuterung, Standard-Ebene mit ausführlicher Kommentierung, Detail-Ebene mit Rechtsprechungsbeispielen und Praxistipps). Starker Praxisbezug durch den Schwerpunkt auf der Rechtsprechung. Zur Neuauflage Die Neuauflage berücksichtigt die neuesten Entwicklungen in Gesetzgebung, Rechtsprechung und Literatur, insbesondere: - Die Neuerungen durch das Gesetz zur Modernisierung des Gesellschaftsrechts (MoPeG) - Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRUG) - Gesetz zur Umsetzung der Umwandlungs-RL - Gesetz zur Umsetzung der Richtlinie (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragssteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen - Auszug aus der Abschlussprüfungs-VO Zielgruppe Für Rechtsanwaltschaft, Gerichte, Steuerberatung, Wirtschaftsprüfung, Wirtschaftsberatung, Kaufleute, Rechtsabteilungen und Geschäftsführung von Unternehmen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann?
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann? Gemäß dem Handelsgesetzbuch ist ein Kaufmann eine Person, die ein Handelsgewerbe betreibt. Dabei ist es unerheblich, ob die Person natürliche oder juristische Person ist. Ein Kaufmann ist also jemand, der ein Gewerbe betreibt, das nach Art und Umfang einen kaufmännischen Geschäftsbetrieb erfordert. Zudem muss der Kaufmann im Handelsregister eingetragen sein. Insgesamt definiert das Handelsgesetzbuch also einen Kaufmann als eine Person, die ein Handelsgewerbe betreibt und im Handelsregister eingetragen ist. **
-
Wie kann man effektiv Spam-E-Mails von legitimen E-Mails unterscheiden und die Sicherheit der E-Mail-Kommunikation gewährleisten?
1. Überprüfen Sie den Absender der E-Mail sorgfältig, um sicherzustellen, dass er legitim ist und keine verdächtigen Zeichen oder Zahlen enthält. 2. Achten Sie auf Rechtschreib- und Grammatikfehler sowie auf ungewöhnliche Anfragen oder Angebote in der E-Mail, da dies Anzeichen für Spam sein könnten. 3. Verwenden Sie Anti-Spam-Software und aktualisieren Sie diese regelmäßig, um unerwünschte E-Mails zu filtern und die Sicherheit Ihrer E-Mail-Kommunikation zu gewährleisten. 4. Seien Sie vorsichtig beim Klicken auf Links oder Anhänge in E-Mails und überprüfen Sie diese sorgfältig, um sicherzustellen, dass sie sicher sind und keine Malware enthalten. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Werden über meine E-Mail E-Mails versendet?
Ja, über Ihre E-Mail-Adresse können E-Mails versendet werden. Sie können E-Mails an andere Personen senden und auch E-Mails von anderen Personen empfangen. Ihre E-Mail-Adresse dient als Identifikationsmerkmal für den Versand und Empfang von elektronischer Post. **
Top-Angebote
Produkte zum Begriff Handelsgesetzbuch HGB:
-
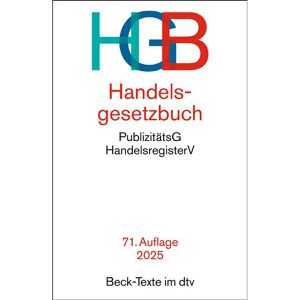
dtv Gesetzbuch Beck-Texte, Handelsgesetzbuch HGB, Taschenbuch, 70. AuflageBeinhaltet Handelsgesetzbuch mit Einführungsgesetz, Publizitätsgesetz & Handelsregisterverordnung Für Unternehmen, Juristen, Kaufleute, Schüler und Studierende Überarbeitete 71. Auflage mit Rechtsstand vom 20. August 2025 Die Neuauflage enthält u.a. Änderungen durch das Finanzmarktdigitalisierungsgesetz und das Vierte Bürokratieentlastungsgesetz Für Juristinnen und Juristen, Rechtsanwaltschaft, Rechtsabteilungen von Unternehmen, Betriebswirtinnen und Betriebswirte, Steuerberatung, Wirtschaftsprüfung, Kaufleute, Studierende der Rechtswissenschaften und der Betriebs- und Volkswirtschaftslehre. Merkmale: Thema: Handelsgesetzbuch weitere Produktinformationen: Titel: Handelsgesetzbuch HGB Rechtsstand: 16. Oktober 2025, 71. Auflage Ausführung: Taschenbuch Seitenanzahl: 397 Seiten ISBN: 978-3-423-53315-711,90 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Handelsgesetzbuch. HGB, Fachbücher von Klaus J. Hopt, Hanno Merkt, Markus Roth, Jens-Hinrich Binder, Christoph Kumpan, Patrick C. LeyensDas Handelsgesetzbuch (HGB) ist ein umfassendes Rechtsbuch, das sich mit den rechtlichen Rahmenbedingungen des Handels und der Wirtschaft in Deutschland befasst. Es bietet eine detaillierte Darstellung der relevanten Vorschriften und Regelungen, die für Unternehmen und Kaufleute von Bedeutung sind. Die 45. Auflage, herausgegeben von renommierten Autoren wie Jens-Hinrich Binder, Klaus J. Hopt, Patrick C. Leyens, Hanno Merkt und Markus Roth, umfasst insgesamt 3313 Seiten und ist in deutscher Sprache verfasst. Der feste Einband sorgt für eine hohe Langlebigkeit und eine ansprechende Präsentation des Werkes. Das HGB ist ein unverzichtbares Nachschlagewerk für Studierende, Praktiker und Fachleute im Bereich Wirtschaft und Recht, die sich mit den spezifischen Anforderungen und Herausforderungen des Handelsrechts auseinandersetzen. Die umfassende und präzise Aufbereitung der Inhalte macht es zu einem wertvollen Instrument für die rechtliche Praxis und die akademische Lehre.135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Business-Englisch lernen Audio - Eine E-Mail mit schlechten Nachrichten - Ian McMaster, Audio, 4066339059429Business-englisch Lernen Audio - Eine E-mail Mit Schlechten Nachrichten Von Ian Mcmaster, Spotlight Verlag Gmbh, Sprecher: Doug Bolduc, Sprache: Englisch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nach dem Handelsgesetzbuch (HGB) sind welche Kaufleute immer Kaufleute?
Nach dem Handelsgesetzbuch (HGB) sind immer natürliche Personen Kaufleute, die ein Handelsgewerbe betreiben und im Handelsregister eingetragen sind. Darüber hinaus können auch juristische Personen (z.B. GmbH, AG) und bestimmte Personengesellschaften (z.B. OHG, KG) als Kaufleute gelten, unabhängig von ihrer Eintragung im Handelsregister. **
-
Wie können geschäftliche E-Mails effektiv strukturiert werden, um eine klare und verständliche Arbeitskorrespondenz zu gewährleisten?
Geschäftliche E-Mails sollten mit einer klaren Betreffzeile beginnen, um das Thema deutlich zu machen. Der Hauptteil sollte in kurzen Absätzen strukturiert sein und die wichtigsten Informationen enthalten. Am Ende der E-Mail sollten klare Handlungsaufforderungen oder nächste Schritte für den Empfänger aufgeführt werden. **
-
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann?
Was versteht man gemäß Handelsgesetzbuch unter einem Kaufmann? Gemäß dem Handelsgesetzbuch ist ein Kaufmann eine Person, die ein Handelsgewerbe betreibt. Dabei ist es unerheblich, ob die Person natürliche oder juristische Person ist. Ein Kaufmann ist also jemand, der ein Gewerbe betreibt, das nach Art und Umfang einen kaufmännischen Geschäftsbetrieb erfordert. Zudem muss der Kaufmann im Handelsregister eingetragen sein. Insgesamt definiert das Handelsgesetzbuch also einen Kaufmann als eine Person, die ein Handelsgewerbe betreibt und im Handelsregister eingetragen ist. **
-
Wie kann man effektiv Spam-E-Mails von legitimen E-Mails unterscheiden und die Sicherheit der E-Mail-Kommunikation gewährleisten?
1. Überprüfen Sie den Absender der E-Mail sorgfältig, um sicherzustellen, dass er legitim ist und keine verdächtigen Zeichen oder Zahlen enthält. 2. Achten Sie auf Rechtschreib- und Grammatikfehler sowie auf ungewöhnliche Anfragen oder Angebote in der E-Mail, da dies Anzeichen für Spam sein könnten. 3. Verwenden Sie Anti-Spam-Software und aktualisieren Sie diese regelmäßig, um unerwünschte E-Mails zu filtern und die Sicherheit Ihrer E-Mail-Kommunikation zu gewährleisten. 4. Seien Sie vorsichtig beim Klicken auf Links oder Anhänge in E-Mails und überprüfen Sie diese sorgfältig, um sicherzustellen, dass sie sicher sind und keine Malware enthalten. **
Ähnliche Suchbegriffe für Handelsgesetzbuch HGB
-
Handelsgesetzbuch, Fachbücher von Martin Häublein, Roland Hoffmann-TheinertZum Werk Der Kommentar behandelt systematisch und praxisorientiert alle Fragen rund um das Handelsrecht. Er ist speziell für schnelles und effektives Arbeiten aufbereitet, ohne dabei die in der wirtschaftsrechtlichen Beratung unerlässliche wissenschaftliche Fundierung zu vernachlässigen. Die Schwerpunkte liegen dort, wo die Praxis vertiefte Kommentierungen erwartet. Ein hochspezialisiertes Autorenteam von Rechtsanwälten, Steuerberatern und Wirtschaftsprüfern, das täglich mit den §§ 238 ff. HGB arbeitet, bietet in besonderer Tiefe den zentralen Bereich der Handelsbücher. Auf handbuchartige Anhänge wird verzichtet, und die Praxisprobleme werden durchgängig den Kommentierungen der Einzelparagrafen zugeordnet. Vorteile auf einen Blick: Der kompakte dreistufige Aufbau sorgt schnell für Klarheit (Überblicks-Ebene mit knapper Kurzerläuterung, Standard-Ebene mit ausführlicher Kommentierung, Detail-Ebene mit Rechtsprechungsbeispielen und Praxistipps). Starker Praxisbezug durch den Schwerpunkt auf der Rechtsprechung. Zur Neuauflage Die Neuauflage berücksichtigt die neuesten Entwicklungen in Gesetzgebung, Rechtsprechung und Literatur, insbesondere: - Die Neuerungen durch das Gesetz zur Modernisierung des Gesellschaftsrechts (MoPeG) - Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRUG) - Gesetz zur Umsetzung der Umwandlungs-RL - Gesetz zur Umsetzung der Richtlinie (EU) 2021/2101 im Hinblick auf die Offenlegung von Ertragssteuerinformationen durch bestimmte Unternehmen und Zweigniederlassungen - Auszug aus der Abschlussprüfungs-VO Zielgruppe Für Rechtsanwaltschaft, Gerichte, Steuerberatung, Wirtschaftsprüfung, Wirtschaftsberatung, Kaufleute, Rechtsabteilungen und Geschäftsführung von Unternehmen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
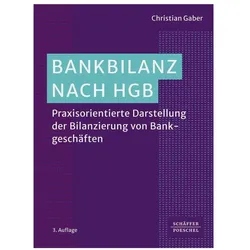
Bankbilanz nach HGB, Fachbücher von Christian GaberBanken und Finanzinstitute sind verpflichtet, die komplexen Bilanzierungsvorschriften regelkonform umzusetzen. Das praxisorientierte Buch beleuchtet die komplexen Themen. Neben den institutionellen Grundlagen werden die Bilanzierung einzelner Bankgeschäfte und umwandlungsrechtlicher Umstrukturierungen sowie Fragestellungen zur Bilanzierung von Handelsbeständen, strukturierten Produkten und Finanzderivaten erläutert und mit zahlreichen Übersichten veranschaulicht. Die 3. Auflage wird unter anderem um folgende Themen aktualisiert und erweitert: Bilanzierung von Krypto-Assets, EBA-Vorgaben im Bereich Risikovorsorge, Pauschalwertberichtigungen für Kreditinstitute (IDW RS BFA 7), Änderungen durch das Gesetz zur Stärkung der Finanzmarktintegrität (FISG) im Bereich Prüfung, Regelungen zur Nachhaltigkeitsberichterstattung im Lagebericht, Änderungen im Bereich Offenlegung durch das Gesetz zur Umsetzung der Digitalisierungsrichtlinie (DiRuG) und Änderungen bei Rückstellungen.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Werden über meine E-Mail E-Mails versendet?
Ja, über Ihre E-Mail-Adresse können E-Mails versendet werden. Sie können E-Mails an andere Personen senden und auch E-Mails von anderen Personen empfangen. Ihre E-Mail-Adresse dient als Identifikationsmerkmal für den Versand und Empfang von elektronischer Post. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.